Închidere PFA: cum radiezi un PFA — pași, acte, costuri și ce rămâne după

Revizuit juridic de av. Mara Cristian · actualizat la
Închiderea unui PFA înseamnă, juridic, radierea persoanei fizice autorizate din registrul comerțului. Procedura e simplă și mult mai rapidă decât la un SRL: nu există dizolvare, lichidare, publicare în Monitorul Oficial sau termen de 30 de zile pentru opoziții. Partea pe care mulți o ignoră vine după radiere: datoriile nu dispar, iar pentru ele răspunzi în continuare tu, ca persoană fizică. Mai jos găsești costul, pașii, actele și ce îți rămâne de făcut după.
- Radierea unui PFA la noi costă 500 de lei, 100% online, oriunde în România. Taxe la Registrul Comerțului: 0 lei.
- Durată: registratorul soluționează cererea într-o zi lucrătoare. La noi, de la dosarul complet la actele finale trec de regulă 2-3 zile lucrătoare.
- De la tine ne trebuie: actul de identitate și motivul radierii. Cererea o completăm noi. Lista completă de acte.
- Radierea nu stinge datoriile. Titularul rămâne răspunzător pentru obligațiile activității, iar cele fiscale pot fi preluate în evidența sa ca persoană fizică.
- Radierea la Registrul Comerțului o gestionăm integral noi. După radiere îți spunem exact ce rămâne de rezolvat cu contabilul: declarația unică, TVA-ul dacă e cazul, situația din SPV.
Cât costă și cât durează închiderea unui PFA
Serviciul de radiere PFA online costă 500 de lei și acoperă tot ce ține de Registrul Comerțului, la nivel național. Radierea unui PFA nu presupune taxe la registru, iar încheierea de radiere se publică în Buletinul Electronic al Registrului Comerțului, nu în Monitorul Oficial, deci nu există nici tarif de publicare.
Partea fiscală de după radiere (declarația unică, TVA, verificarea în SPV) ține de contabilul tău; îți spunem exact ce are de făcut. Consultanța inițială e gratuită.
Ca durată, legea dă registratorului o zi lucrătoare de la înregistrarea cererii. În mod obișnuit, de la dosarul complet până la actele finale trec 2-3 zile lucrătoare, pentru că la ziua registratorului se adaugă pregătirea cererii și emiterea documentelor.
Cererea e simplă. Închiderea corectă înseamnă mai mult
Nu plătești 500 de lei pentru un formular. Înainte de depunere, ne uităm la situația PFA-ului tău: dacă mai are activitate, angajați sau facturi deschise și dacă radierea e, de fapt, soluția potrivită sau îți ajunge o suspendare. Angajații, TVA-ul, facturile, casa de marcat și datoriile sunt diferența dintre simpla depunere a unei cereri și un PFA închis fără lucruri lăsate în urmă.
- discuția inițială: radiere sau suspendare și ce trebuie închis înainte
- completarea cererii de radiere, cu motivul radierii
- verificarea dosarului de către avocat, înainte de depunere
- depunerea electronică la Registrul Comerțului
- monitorizarea dosarului și răspunsul la cererile de completare
- transmiterea actelor finale pe e-mail
Vrei să închizi PFA-ul? Începem cu patru informații.
Trimite-ne pe WhatsApp o poză cu actul de identitate, CUI-ul PFA-ului și spune-ne dacă ai angajați și dacă ești plătitor de TVA. Îți spunem ce trebuie închis înainte și cum decurge radierea. Prima discuție e gratuită.
„Profi. Rapid, scurt și la subiect. Cu toate informațiile de avocatură la zi pentru firmă sau PFA. Exact de ce aveam nevoie. Totul a fost online. Recomand cu încredere.” (Deddy, ★★★★★)
Radiere sau suspendare?
Dacă nu ești sigur că renunți definitiv la activitate, s-ar putea să nu ai nevoie de radiere. Suspendarea pune PFA-ul pe pauză, fără să-l închidă. De aceea nu depunem automat radierea doar pentru că ne-ai spus că vrei să închizi: verificăm întâi dacă nu ți se potrivește mai bine suspendarea.
| Criteriu | Radiere | Suspendare |
|---|---|---|
| Ce se întâmplă cu PFA-ul | încetează definitiv | rămâne înregistrat, fără activitate |
| Cât durează | definitiv | cel mult 3 ani |
| Dacă vrei să revii | deschizi un PFA nou | înregistrezi reluarea activității |
| Datoriile | nu se șterg; răspunzi pentru ele ca persoană fizică | rămân în evidența PFA-ului |
Alege radierea dacă: ai renunțat definitiv la activitate, te muți pe SRL sau te angajezi și nu mai vrei obligații pe PFA.
Alege suspendarea dacă: faci doar o pauză și vrei să revii în cel mult 3 ani pe același PFA.
Despre cum se face suspendarea și ce obligații rămân pe durata ei, am scris separat: suspendarea activității.
Cum se închide (radiază) un PFA: pașii
La PFA nu există dizolvare și lichidare, ca la SRL. Radierea se face printr-un singur dosar, depus la oficiul registrului comerțului din județul în care PFA-ul are sediul profesional.
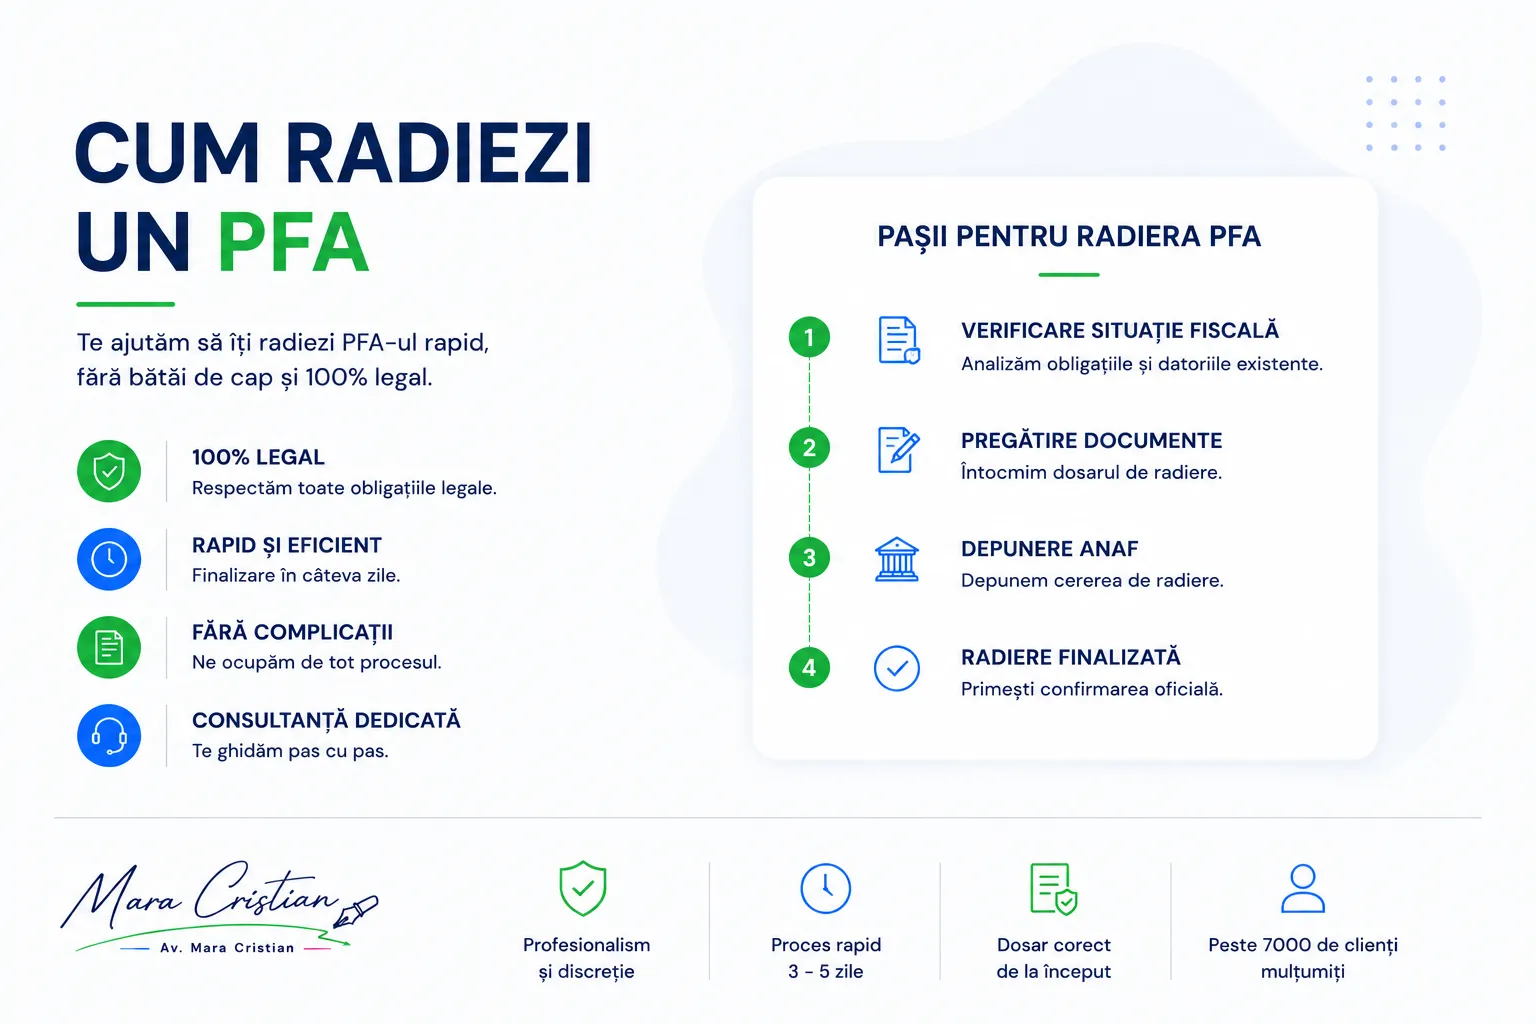
- Discuția gratuită. Vedem dacă PFA-ul mai are activitate, angajați, casă de marcat sau TVA și ce trebuie închis înainte de depunere.
- Cererea de radiere. Completăm cererea-tip a Registrului Comerțului, cu motivul radierii. Tu o semnezi.
- Depunerea. Transmitem dosarul electronic. Nu trebuie să mergi la ghișeu.
- Soluționarea. Registratorul se pronunță pe baza actelor, într-o zi lucrătoare de la înregistrarea cererii. Încheierea se publică în Buletinul Electronic al Registrului Comerțului.
- Actele finale. Primești pe e-mail documentele care confirmă radierea. Din acel moment nu mai poți emite facturi pe PFA.
După radiere urmează partea fiscală, la ANAF, prin contabilul tău. O găsești mai jos, la ce rămâne după radiere.
Ce acte îți trebuie
Pentru radierea voluntară a unui PFA, lista e scurtă. Pe site-urile cu ghiduri mai vechi vei vedea cerute și certificatul de înregistrare sau certificatele constatatoare. Lista oficială a Registrului Comerțului nu le mai cere.
- cererea de înregistrare, formularul-tip al Registrului Comerțului, bifată la punctul „radiere”, cu indicarea motivului
- documentul care atestă motivul radierii, dacă e cazul (de exemplu, certificatul de deces, când radierea se cere după decesul titularului)
- actul de identitate al titularului
- împuternicirea, când depunem noi dosarul
Art. 21 din OUG nr. 44/2008: PFA își încetează activitatea și este radiată din registrul comerțului prin decesul titularului, prin voința titularului sau în condițiile art. 25 din Legea nr. 26/1990. Cererea de radiere, însoțită de copiile certificate ale actelor doveditoare, se depune la oficiul registrului comerțului unde PFA-ul are sediul profesional, de către orice persoană interesată. vezi textul legii
Înainte să depui: ce trebuie închis
Radierea e ultimul pas, nu primul. Dacă o faci în grabă, rămân lucruri deschise pe care le descoperi după, când PFA-ul nu mai există și nu mai poți emite nicio factură.
- Ultimele facturi. Emite tot ce ai de facturat. După radiere nu mai poți emite facturi pe codul PFA-ului.
- Angajații. Dacă ai salariați, contractele de muncă se încheie înainte, cu toate formalitățile.
- Casa de marcat. Dacă folosești una, contabilul se ocupă de închiderea ei.
- TVA. Dacă ești plătitor de TVA, contabilul pregătește ultimul decont și închiderea înregistrării.
- Datoriile. Plătește ce poți plăti acum. Ce rămâne neplătit nu se șterge prin radiere.
Ce rămâne după radiere: partea pe care mulți o ignoră
Aici e diferența esențială față de un SRL și greșeala care costă cel mai mult. Radierea scoate PFA-ul din registrul comerțului, dar nu șterge datoriile. Motivul e chiar natura PFA-ului: nu e o persoană distinctă de tine, ca o societate, ci forma în care tu, ca persoană fizică, ai lucrat pe cont propriu.
Ce se întâmplă cu datoriile
Ca titular, răspunzi pentru obligațiile PFA-ului cu patrimoniul de afectațiune, dacă ți-ai constituit unul, și, dacă acesta nu ajunge, cu restul bunurilor tale. Dacă nu ai constituit patrimoniu de afectațiune, răspunzi de la început cu tot patrimoniul personal.1 Această răspundere nelimitată e și principalul dezavantaj al PFA-ului față de SRL; dacă încă alegi forma juridică, vezi comparația dintre PFA și SRL.
La datoriile fiscale, mecanismul e scris în Codul de procedură fiscală. După radiere, obligațiile PFA-ului se anulează în evidența fiscală a PFA-ului, dar sunt preluate de persoana fizică, printr-o decizie pe care ANAF ți-o comunică. Pe scurt: datoria nu dispare, își schimbă doar adresa, de pe PFA pe CNP-ul tău.
Art. 23 alin. (3)-(4) și art. 266 alin. (4^1) din Codul de procedură fiscală: persoana fizică ce desfășoară o activitate economică în mod independent răspunde pentru obligațiile fiscale din acea activitate cu patrimoniul de afectațiune și, dacă acesta nu e suficient, cu celelalte bunuri. Obligațiile se anulează după radiere, inclusiv atunci când au fost preluate de persoana fizică, iar preluarea se face prin decizie comunicată acesteia. vezi textul legii
Ce s-a întâmplat: într-un litigiu fiscal s-a pus întrebarea dacă datoria unei persoane care lucrase independent, anulată în evidența fiscală după radierea din registru, mai poate fi cerută persoanei fizice. Instanța a sesizat Înalta Curte de Casație și Justiție, ca să lămurească chestiunea de drept.
Ce a reținut instanța: anularea obligației fiscale ca urmare a radierii nu împiedică preluarea ei de către persoana fizică, în condițiile art. 23 alin. (3) și (4) din Codul de procedură fiscală. Decizia e obligatorie pentru toate instanțele. Singura excepție recunoscută ulterior privește o situație rară de insolvență (Decizia nr. 57/2024).
Ce trebuie să reții: radierea nu e o cale de a scăpa de datorii. Dacă PFA-ul are obligații la ANAF, plătește-le sau planifică-le înainte să închizi, pentru că după radiere ele te urmăresc pe tine, ca persoană fizică.
Am detaliat decizia și consecințele ei aici: datoriile unui PFA se transferă pe CNP-ul titularului la închidere.
Ce faci la ANAF după radiere
Partea fiscală nu se termină la Registrul Comerțului. De ea se ocupă contabilul tău, iar noi îți spunem din start ce are de făcut:
- Declarația unică pentru anul în care ai încetat activitatea se depune până la 25 mai a anului următor (art. 122 alin. (2)-(3) din Codul fiscal). Dacă un ghid îți spune că trebuie depusă în 30 de zile de la radiere, verifică pe ce se bazează: Codul fiscal fixează termenul de 25 mai și pentru situația în care încetezi activitatea.
- Verificarea situației fiscale în Spațiul Privat Virtual: obligații neachitate, TVA, eventuale declarații lipsă.
- Documentele PFA-ului (registrele, facturile, contractele) se păstrează în continuare, în termenele prevăzute de lege. Radierea nu le face inutile.
Pentru contextul fiscal complet al unui PFA, vezi taxele și contribuțiile unui PFA în 2026.
Situații speciale
Decesul titularului
La decesul titularului, PFA-ul își încetează activitatea de drept (art. 21 din OUG nr. 44/2008). Radierea se cere pe baza certificatului de deces, de către orice persoană interesată, de regulă un moștenitor. Datoriile fiscale rămase pot trece asupra moștenitorilor care au acceptat succesiunea, în condițiile dreptului comun. E o situație în care merită să discuți cu un avocat înainte de dezbaterea succesiunii.
PFA-ul „uitat”, fără activitate
Un PFA pe care nu-l mai folosești, dar pe care nu l-ai radiat, continuă să existe juridic și poate genera obligații declarative și fiscale. Lipsa activității nu înseamnă lipsa obligațiilor. Dacă ești în situația asta, radierea e de cele mai multe ori soluția curată, după ce contabilul verifică ce declarații lipsesc.
Închizi PFA-ul ca să treci pe SRL
Activitatea, contractele și clienții nu se mută automat de pe PFA pe SRL. Ordinea contează: de regulă înființezi întâi SRL-ul, muți contractele și abia apoi radiezi PFA-ul, ca să nu rămâi fără formă legală de facturare. Vezi înființarea unui SRL.
Vrei să revii mai târziu
După radiere, poți deschide oricând un PFA nou, cu un dosar nou de înființare. Dacă ajungi acolo, găsești pașii și costul la înființarea unui PFA.
De ce să-ți radiezi PFA-ul cu un avocat
Dosarul de radiere e scurt. Ce contează e ce se întâmplă înainte și după: ce închizi înainte de depunere, ce datorii trec pe numele tău și ce mai are de făcut contabilul. Un PFA închis corect e un PFA despre care nu mai auzi peste un an.
Legea permite avocaților să transmită electronic cererile la Registrul Comerțului, atestând ei identitatea solicitantului. Pentru tine, asta înseamnă că semnezi cererea, iar noi o depunem și o urmărim.
Cine îți radiază PFA-ul
Un PFA se închide o singură dată. Merită făcut corect, ca să nu rămâi cu surprize pe numele tău.
Hai să-ți radiem PFA-ul corect.
Spune-ne situația PFA-ului: activitate, angajați, datorii. Îți spunem ce închizi înainte, ce acte trebuie și cât durează. Prima consultanță e gratuită.
Întrebări frecvente
Onorariul nostru este de 500 de lei pentru partea de la Registrul Comerțului: verificarea situației, cererea de radiere, depunerea online și monitorizarea dosarului. Registrul Comerțului nu percepe taxe pentru radierea unui PFA, iar radierea nu se publică în Monitorul Oficial. Declarația unică și verificările la ANAF le face contabilul tău.
Registratorul soluționează cererea de radiere într-o zi lucrătoare de la înregistrare. În mod obișnuit, de la dosarul complet până la actele finale trec 2-3 zile lucrătoare. Nu există termenul de 30 de zile pentru opoziții, ca la SRL.
Cererea de înregistrare a Registrului Comerțului, bifată la radiere, cu indicarea motivului, documentul care atestă motivul radierii, dacă e cazul (de exemplu, certificatul de deces), actul de identitate al titularului și împuternicirea, dacă dosarul îl depune altcineva. Certificatul de înregistrare și certificatele constatatoare nu fac parte din lista oficială.
Cererea de radiere este formularul-tip „cerere de înregistrare” al Registrului Comerțului, în care se bifează radierea și se indică motivul. Formularul se găsește pe site-ul ONRC și pe portalul de servicii online. Când lucrezi cu noi, îl completăm noi, iar tu doar îl semnezi.
Nu. Radierea nu stinge datoriile: titularul rămâne răspunzător pentru ele, iar obligațiile fiscale ale PFA-ului sunt preluate în evidența sa ca persoană fizică, printr-o decizie a ANAF, potrivit art. 23 și art. 266 alin. (4^1) din Codul de procedură fiscală. Înalta Curte de Casație și Justiție a confirmat acest lucru prin Decizia nr. 20/2023. Răspunzi pentru ele cu patrimoniul de afectațiune și, dacă nu ajunge, cu restul bunurilor tale.
Da, radierea se poate face și cu datorii, dar ele nu se șterg. Răspunzi pentru ele în continuare, ca persoană fizică, iar ANAF le poate urmări și după radiere. De aceea e bine să le plătești sau să le planifici înainte să închizi PFA-ul.
Da. Declarația unică pentru anul în care ai încetat activitatea se depune până la 25 mai a anului următor, potrivit art. 122 din Codul fiscal. Contabilul verifică și situația din Spațiul Privat Virtual: obligații neachitate, TVA, declarații lipsă. Această parte o rezolvi cu contabilul tău.
Cererea de radiere poate fi depusă de orice persoană interesată, potrivit art. 21 din OUG nr. 44/2008, de exemplu de moștenitori, după decesul titularului. Când radierea e voluntară, cererea o semnezi tu, iar depunerea o poate face un împuternicit, cum ar fi avocatul.
Nu. Cererea se poate depune electronic, iar actele finale le primești pe e-mail. Procedura se face integral la distanță, din orice oraș.
Note
1 Andreea Tabacu, notă/comentariu de jurisprudență, „Revista Română de Jurisprudență” nr. 3/2017. ↑
Articol scris și revizuit juridic. Actualizat: octombrie 2026. Bază legală: OUG nr. 44/2008 (art. 20, art. 21), Codul de procedură fiscală (art. 23, art. 266), Codul fiscal (art. 122). Profil oficial: Tabloul avocaților barou.